情報提供:
小学生以下のお子さんを育てながら、「毎月少しでも貯金できているから、将来の教育費もこのままいけばなんとかなる」と考えていませんか?
株式会社トラストが運営する金融教育スクール「FEラボ」では、一番上のお子さんが小学生以下の30代・40代の男女201名を対象に、「子育てと将来の教育費に関する実態調査」を実施しました。
調査の結果、日々の節約や貯金を頑張っている親の多くが、数年後に訪れる教育費の「ピーク時の金額」を具体的に把握しておらず、漠然とした不安を抱えたままになっている実態が明らかになりました。
本調査から、「今は貯金できている」という現状と、数年後にやってくる教育費ピークとのギャップを紐解き、手遅れになる前に始めるべき具体的な備えについて解説します。
■ 調査サマリー
- 教育費に向けて毎月一定額を貯金し、「今のペースのままできっと足りる」と安心している親は約3割。
- 中学以降に跳ね上がる「ピーク時の金額」を具体的に把握している人はわずか1.5%(100人に1人)。
- 約8割の家庭が具体的なシミュレーションをしておらず、見えない出費に対する不安を抱えたままになっている。
- 計画不足により、いざお金が底をついたら「親が働く時間を増やす」など、自分たちを犠牲にして乗り切ろうとする深刻な実態が浮き彫りに。
■ 「毎月貯金できているから大丈夫」という思い込み。実は今が“一番お金がかからない時期”かも
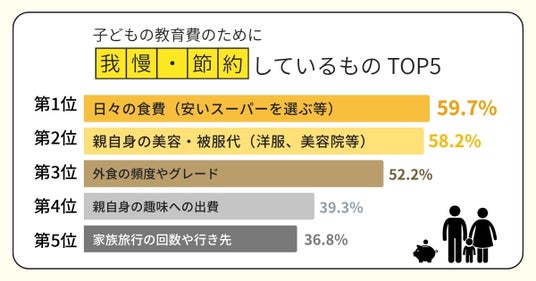
現在の毎月の教育費の準備額を聞いたところ、「1万円〜3万円未満」が約4割(39.3%)で最多となりました。しかし、その貯金を捻出するために、日々の生活ではすでに無理が生じています。
【子どもの教育費のために、現在「我慢・節約」しているもの TOP5】
- 1位: 日々の食費(安いスーパーを選ぶ等) (59.7%)
- 2位: 親自身の美容・被服代(洋服、美容院等)(58.2%)
- 3位: 外食の頻度やグレード (52.2%)
- 4位: 親自身の趣味への出費 (39.3%)
- 5位: 家族旅行の回数や行き先 (36.8%)
親自身の楽しみや食費を削り、なんとか毎月の貯金を作っているリアルな姿が浮き彫りになりました。
問題なのは、このようにすでに生活を切り詰めているにもかかわらず、「現在の貯金ペースで将来なんとかなる」と楽観視している人が約3割(33.3%)もいることです。
実は、子どもが小学生以下の時期は、人生の中で最も教育費がかからない時期。今の段階ですでに我慢を重ねて「なんとか黒字」にしている状態では、数年後にやってくる本当の出費ピークを乗り切ることが難しくなってくるかもしれません。
■ 中学以降にやってくる“見えない出費”。ピーク時の金額を把握している人は「100人に1人」
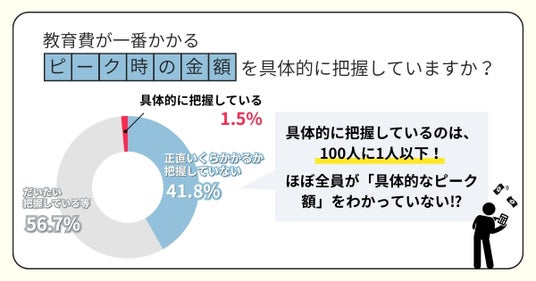
「今は貯金できている」という安心感は、数年後の現実を知らないだけかもしれません。
アンケートの自由記述でも「実際にどれくらいかかるのか想像がつかない」という声が寄せられました。
事実、「中学〜大学卒業までの間で、最も教育費がかかるピーク時の金額」を具体的に把握している人は、全体のわずか1.5%(201人中たった3人)。まさに「100人に1人」しか現実を知らないという結果になりました。
さらに、学校の授業料以外の「学習塾代、部活費用、習い事など」の見えない出費が中学・高校でいくら跳ね上がるかについても、「具体的に把握している」人は同じく1.5%にとどまっています。
将来必要になる具体的な金額や時期がわからないまま、ただ漠然と貯金を続けている状態では、数年後に急増する出費に対応できなくなるリスクが高まります。
■ 約8割が「自分の家庭の必要額」を未計算。お金が足りなくなったらどうする?
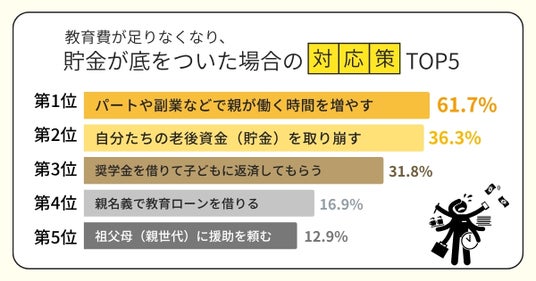
将来の教育費について、自分の世帯年収や子どもの進路希望に合わせた「具体的なシミュレーション」をしたことがあるかを聞いたところ、約8割(78.6%)の人が「具体的な計算をしたことがない」と回答しました。
では、もし想定以上に教育費がかかり、現在の貯金が底をついてしまった場合、皆さんはどう対応しようと考えているのでしょうか。
【教育費が足りなくなり、貯金が底をついた場合の対応策 TOP5】
- 1位: パートや副業などで親が働く時間を増やす(61.7%)
- 2位: 自分たちの老後資金(貯金)を取り崩す(36.3%)
- 3位: 奨学金を借りて子どもに返済してもらう(31.8%)
- 4位: 親名義で教育ローンを借りる(16.9%)
- 5位: 祖父母(親世代)に援助を頼む(12.9%)
事前に具体的な計画を立てていない結果、いざという時には「親自身が無理をして働く」か、「自分たちの将来の老後資金を削る」しかないと考えている深刻な現状が明らかになりました。
■ 「夫はなんとかなると思っている…」夫婦間の温度差とリアルな本音
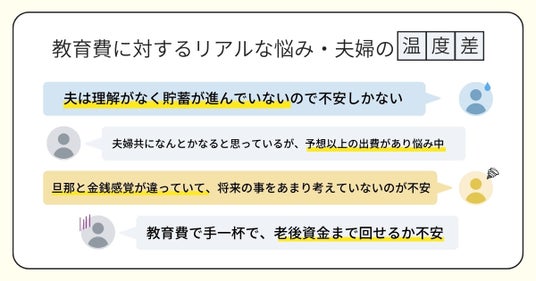
こうした見えない将来への不安は、家庭内のコミュニケーションにも大きな影を落としています。 教育費の準備について「夫婦間でよく話し合っており、認識は一致している」と答えた人はわずか1割強(11.9%)にとどまりました。
自由回答では、以下のような「夫婦間の温度差」や「老後への焦り」に対するリアルな悩みが多数寄せられています。
- 「教育費の貯蓄をもっと増やしておきたいが、夫は理解がなく貯蓄が進んでいないので不安しかない」
- 「旦那と金銭感覚が違っていて、将来の事をあまり考えていないのが不安」
- 「夫婦共になんとかなると思っているが、物価高で予想以上の出費があり、妻の収入源を増やそうか悩み中」
- 「教育費で手一杯で、老後資金まで回せるか不安」
教育費と老後資金のどちらが不安かという問いでも「両方同じくらい不安で、板挟みになっている(29.4%)」が最も多く、孤独に悩みを抱えながら自分たちの将来を犠牲にしている30代・40代の姿が見て取れます。
■ 漠然とした不安を解消するには?少額運用という選択肢
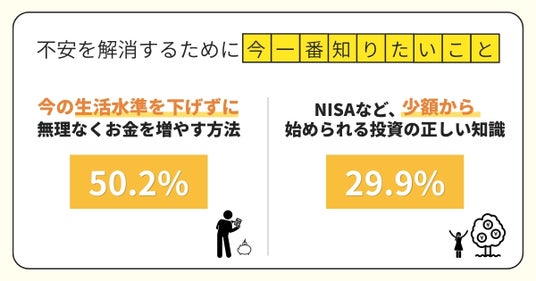
漠然とした不安を解消し、夫婦間の認識を合わせるためには、日々の食費や自分の楽しみをこれ以上削るのではなく、「お金の準備方法」自体を見直す視点が必要です。
アンケートで「不安を解消するために今一番知りたいこと」を聞いたところ、最も多かった回答は「今の生活水準を下げずに、無理なくお金を増やす方法(50.2%)」でした。また、NISAなど「少額から始められる投資の正しい知識(29.9%)」を求める声も多く挙がっています。
教育費の準備となると、どうしても元本割れしない「銀行預金」に頼りがちです。しかし、小学生以下のお子さんがいるご家庭には、ピークが来るまでにまだ数年以上の「時間」があります。
極端な節約で今の生活を我慢し続けるのではなく、NISAなどの制度を活用して家計に影響のない少額から投資を取り入れてみるなど、時間を味方につけた効率的な準備も一つの有効な選択肢となります。
■ まとめ:「なんとかなる」を手放し、まずは“自分の家庭の現実”を知ることから
今回の調査から、多くの親が日々の生活を切り詰めながらも、教育費の「ピーク時の金額」を知らないまま漠然と貯金している実態が明らかになりました。
「今は毎月貯金できているから大丈夫」という安心感は、見えない出費が急増する数年後には通用しません。将来、親自身が無理して働いたり、老後資金を削ったりする事態を防ぐには、まず「自分の家庭で、いつ・いくら必要なのか」を具体的にシミュレーションし、現実を把握することがすべての出発点となります。
子どもが小さくお金がかからない「今」こそ、現状維持の思い込みを手放し、具体的な準備を始めるタイミングと言えるでしょう。
本調査内容を掲載いただく際は、「引用元:金融教育スクール(FEラボ)」の明記と、以下ページへのリンク設置をお願いいたします。
引用元:FEラボ
■FEラボについて
FEラボは、将来のお金に不安を抱える30代・40代を中心に、ネットの断片的な情報に振り回されず、最短で資産を築くための体系的な基礎知識の習得を支援します。スキマ時間で学べる顔出し不要の無料オンラインセミナーでは、感覚や他人の意見に頼らない「正しい知識」に基づいた資産形成のロードマップを分かりやすく解説しています。
FEラボの詳細はこちら
■調査概要
調査概要:「子育てと将来の教育費に関する実態調査」
調査対象:第一子が小学生以下の30代・40代男女
調査方法:インターネット調査
調査期間:2026年10月14日〜10月16日
有効回答数:201名
■会社概要
会社名:株式会社トラスト
URL:https://fe-labo.jp/
事業内容:
・金融教育コミュニティの運営
・個人向け資産形成の伴走型サポート
・マネーセミナーの企画開催
■リリースに関するお問い合わせ
株式会社トラスト
担当:奥谷
メールアドレス:info@fe-labo.jp
特集
最新ニュース
見る・遊ぶ
暮らす・働く

買う


学ぶ・知る


みん経トピックス
プレスリリース